Domain fcci.de kaufen?
Wir ziehen mit dem Projekt
fcci.de um.
Sind Sie am Kauf der Domain
fcci.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcci.de kaufen?
Was bedeutet Wartezeit bei einer Versicherung?
Wartezeit bei einer Versicherung bezieht sich auf den Zeitraum, in dem bestimmte Leistungen noch nicht in Anspruch genommen werden können. Während dieser Zeit zahlt die Versicherung keine Leistungen, selbst wenn der Versicherte bereits Beiträge gezahlt hat. Die Wartezeit dient dazu, die Versicherung vor Missbrauch zu schützen und sicherzustellen, dass Versicherte nicht kurzfristig eine Versicherung abschließen, um sofort Leistungen zu erhalten. Die Dauer der Wartezeit variiert je nach Versicherungsart und kann von wenigen Monaten bis zu mehreren Jahren reichen. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wie lange die Wartezeit dauert und welche Leistungen davon betroffen sind. **
Was bedeutet Wartezeit bei OP Versicherung?
Die Wartezeit bei einer OP-Versicherung bezieht sich auf den Zeitraum, den Versicherte abwarten müssen, bevor sie Leistungen in Anspruch nehmen können. Während dieser Wartezeit sind bestimmte medizinische Eingriffe oder Behandlungen nicht versichert. Die Dauer der Wartezeit variiert je nach Versicherungsanbieter und Tarif. In der Regel beträgt die Wartezeit zwischen drei und sechs Monaten. Es ist wichtig, die Bedingungen der Versicherungspolice sorgfältig zu prüfen, um zu verstehen, welche Leistungen während der Wartezeit abgedeckt sind und welche nicht. **

Ähnliche Suchbegriffe für Wartezeit
Top-Angebote
Produkte zum Begriff Wartezeit:
-
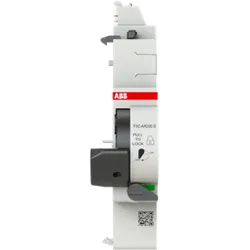
ABB F3C-AR230 D Motorantrieb für FI mit Fern-Ein-/Aus- und automatischer Wiedereinschaltung 110-240 V AC, mit 30 s Wartezeit2CSF203998R0034 F3C-AR230 D F3C-AR werden eingesetzt, um die Wiedereinschaltung des zugehörigen Geräts (FI, RCCB) im Falle einer unerwünschten, unvorhergesehenen Auslösung, z. B. bei Überstrom durch Blitzschlag, automatisch zu steuern. Diese Geräte sind besonders geeignet für unbeaufsichtigte Systeme oder wenn die Betriebskontinuität gewährleistet werden muss. Geeignet für FI-Schalter (RCCB) F200 A bis 100 A, F200 F und F200 B bis 63 A.110-240 V AC mit 30 s Wartezeit282,08 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet bei einer Versicherung Wartezeit?
Bei einer Versicherung bedeutet Wartezeit, dass bestimmte Leistungen oder Deckungen erst nach Ablauf eines festgelegten Zeitraums in Anspruch genommen werden können. Während dieser Wartezeit sind bestimmte Risiken oder Vorerkrankungen möglicherweise nicht abgedeckt. Die Dauer der Wartezeit variiert je nach Versicherungsart und kann von wenigen Monaten bis zu mehreren Jahren reichen. Wartezeiten dienen dazu, die Versicherung vor möglichen Kosten zu schützen, die durch bereits bestehende Gesundheitsprobleme entstehen könnten. Es ist wichtig, die Bedingungen und Wartezeiten einer Versicherungspolice sorgfältig zu prüfen, um Missverständnisse oder unerwartete Kosten zu vermeiden. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie die Deckungskraft im Schadensfall?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall zahlt. Eine höhere Deckungssumme bedeutet eine größere finanzielle Absicherung, da mehr Kosten abgedeckt werden können. Eine niedrige Deckungssumme kann dazu führen, dass der Versicherte im Schadensfall hohe Kosten selbst tragen muss. **
-
Ist Wartezeit Arbeitszeit?
Ist Wartezeit Arbeitszeit? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel den arbeitsvertraglichen Regelungen, der Art der Tätigkeit und den gesetzlichen Bestimmungen. In einigen Fällen kann Wartezeit als Arbeitszeit gelten, wenn der Arbeitnehmer währenddessen zur Verfügung des Arbeitgebers stehen muss. Es ist wichtig, die genauen Umstände zu berücksichtigen, um festzustellen, ob Wartezeit als Arbeitszeit angesehen werden kann. Letztendlich sollte dies im Arbeitsvertrag oder durch entsprechende Gesetze geregelt sein. **


Was versteht man unter Deckungssumme in der Versicherung und welche Auswirkungen hat sie im Schadensfall?
Die Deckungssumme in der Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie dient dazu, den Versicherten vor finanziellen Risiken zu schützen und sicherzustellen, dass er im Schadensfall nicht auf den Kosten sitzen bleibt. Eine ausreichend hohe Deckungssumme ist daher wichtig, um im Ernstfall ausreichend abgesichert zu sein. **
Was versteht man unter der Deckungssumme in einer Versicherungspolice und wie beeinflusst sie die Absicherung im Schadensfall?
Die Deckungssumme in einer Versicherungspolice ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie beeinflusst die Absicherung, da eine niedrige Deckungssumme möglicherweise nicht ausreicht, um alle Schäden zu decken. Eine hohe Deckungssumme kann dagegen eine umfassendere Absicherung bieten, aber auch zu höheren Versicherungsprämien führen. **
Top-Angebote
Produkte zum Begriff Wartezeit:
-
Kermi Wartezeit pro Stunde, 9982492 9982492Kermi Wartezeit pro Stunde, 9982492 ✓ Duschabtrennungen von Kermi seit 1976, über 10 Millionen in Europas Bädern ✓ 20 Jahre Nachkaufsicherheit für Ersatzteile nach Auslauf einer Produktlinie Perfekte Dusche alles aus einer Hand. Wir liefern nicht nur Duschkabinen, sondern komplette Lösungen: von der Beratung und dem präzisen Aufmaß bis zur fachgerechten Montage. So passt Ihre Dusche millimetergenau auch bei Sondermaßen. Ihre Vorteile:Aufmaß und Montage vom Profi. Passgenaue, langlebige Lösungen. Saubere, termingerechte Ausführung. Vertrauen Sie auf Qualität, Komfort und Erfahrung für eine Dusche, die perfekt zu Ihnen und Ihrem Bad passt. Perfekte Dusche alles aus einer Hand. Wir liefern nicht nur Duschkabinen, sondern komplette Lösungen: von der Beratung und dem präzisen Aufmaß bis zur fachgerechten Montage. So passt Ihre Dusche millimetergenau auch bei Sondermaßen. Ihre Vorteile:Aufmaß und Montage vom Profi. Passgenaue, langlebige Lösungen. Saubere, termingerechte Ausführung. Vertrauen Sie auf Qualität, Komfort und Erfahrung für eine Dusche, die perfekt zu Ihnen und Ihrem Bad passt. Technische Daten Artikelnummer 9982492113,29 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
ABB F3C-AR230 D Motorantrieb für FI mit Fern-Ein-/Aus- und automatischer Wiedereinschaltung 110-240 V AC, mit 30 s Wartezeit2CSF203998R0034 F3C-AR230 D F3C-AR werden eingesetzt, um die Wiedereinschaltung des zugehörigen Geräts (FI, RCCB) im Falle einer unerwünschten, unvorhergesehenen Auslösung, z. B. bei Überstrom durch Blitzschlag, automatisch zu steuern. Diese Geräte sind besonders geeignet für unbeaufsichtigte Systeme oder wenn die Betriebskontinuität gewährleistet werden muss. Geeignet für FI-Schalter (RCCB) F200 A bis 100 A, F200 F und F200 B bis 63 A.110-240 V AC mit 30 s Wartezeit282,08 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wartezeit bei einer Versicherung?
Wartezeit bei einer Versicherung bezieht sich auf den Zeitraum, in dem bestimmte Leistungen noch nicht in Anspruch genommen werden können. Während dieser Zeit zahlt die Versicherung keine Leistungen, selbst wenn der Versicherte bereits Beiträge gezahlt hat. Die Wartezeit dient dazu, die Versicherung vor Missbrauch zu schützen und sicherzustellen, dass Versicherte nicht kurzfristig eine Versicherung abschließen, um sofort Leistungen zu erhalten. Die Dauer der Wartezeit variiert je nach Versicherungsart und kann von wenigen Monaten bis zu mehreren Jahren reichen. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wie lange die Wartezeit dauert und welche Leistungen davon betroffen sind. **
-
Was bedeutet Wartezeit bei OP Versicherung?
Die Wartezeit bei einer OP-Versicherung bezieht sich auf den Zeitraum, den Versicherte abwarten müssen, bevor sie Leistungen in Anspruch nehmen können. Während dieser Wartezeit sind bestimmte medizinische Eingriffe oder Behandlungen nicht versichert. Die Dauer der Wartezeit variiert je nach Versicherungsanbieter und Tarif. In der Regel beträgt die Wartezeit zwischen drei und sechs Monaten. Es ist wichtig, die Bedingungen der Versicherungspolice sorgfältig zu prüfen, um zu verstehen, welche Leistungen während der Wartezeit abgedeckt sind und welche nicht. **
-
Was bedeutet bei einer Versicherung Wartezeit?
Bei einer Versicherung bedeutet Wartezeit, dass bestimmte Leistungen oder Deckungen erst nach Ablauf eines festgelegten Zeitraums in Anspruch genommen werden können. Während dieser Wartezeit sind bestimmte Risiken oder Vorerkrankungen möglicherweise nicht abgedeckt. Die Dauer der Wartezeit variiert je nach Versicherungsart und kann von wenigen Monaten bis zu mehreren Jahren reichen. Wartezeiten dienen dazu, die Versicherung vor möglichen Kosten zu schützen, die durch bereits bestehende Gesundheitsprobleme entstehen könnten. Es ist wichtig, die Bedingungen und Wartezeiten einer Versicherungspolice sorgfältig zu prüfen, um Missverständnisse oder unerwartete Kosten zu vermeiden. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Wartezeit
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krempel, Annika: Finanzen verstehenFinanzen verstehen , Finanzthemen leicht und verständlich Geldanlage, Steuern oder Versicherungen - alles Themen, mit denen die meisten sich nur recht ungern befassen. Ein gewisses Grundverständnis dieser Finanzthemen zu haben, ist jedoch nicht verkehrt. Infografiken helfen dabei schwieriges Wissen leichter zu verstehen. In sechs Kapiteln führt Sie der Ratgeber der Stiftung Warentest mithilfe von anschaulichem Material durch die Grundlagen der Geldanlage, Altersvorsorge, Versicherungen, Immobilien, Steuern, Einkaufen und Reisen. Finden Sie hier Antworten auf jede Menge Finanzfragen, die Ihnen im Alltag begegnen. Die 100 besten Abbildungen visualisieren komplexe Inhalte, damit auch Finanzanfänger diese verstehen. Soll ich mein Geld an der Börse anlegen? Wie kann ich Steuern sparen? Welche Versicherungen benötige ich wirklich, welche kann ich mir sparen? Unter welchen Voraussetzungen kann ich früher in Rente gehen? Das Thema Nachhaltigkeit ist auch in diesem Leitfaden präsent. Von grünen Fonds über nachhaltige Versicherungen bis hin zu CO2-sparenden Elektroautos. Geld anlegen und sparen: Aktien, Tagesgeld oder Gold? Wie Geldanlage einfach funktioniert und was Sie dafür wissen müssen Entspannt vorsorgen: Gegen Geldsorgen im Ruhestand. Wie viel es an Rente gibt und wie Sie zusätzlich dafür sparen können Stets passend versichert: In jeder Lebenslage sind andere Verträge wichtig Immobilien mieten und kaufen: Wie Sie sich den Traum von den eigenen vier Wänden verwirklichen können Einfach Steuern sparen: Viele tägliche Ausgaben reduzieren die Steuerschuld , Innenausstattung > Auto-Tuning & -Styling , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230623, Produktform: Kartoniert, Autoren: Krempel, Annika, Illustrator: Reichelt, René, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: mit Infografiken, Keyword: aktien für einsteiger; allgemeinwissen; etf; fachbuch,sachbuch; finanzbuch; finanzen buch; finanzen für anfänger; finanzen im griff; finanzen organisieren; finanzielle freiheit; geld anlegen; immobilienbuch; inflation; investieren; investment; wirtschaft, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Rentenversicherung~Sozialversicherung / Rentenversicherung~Steuergesetz~Steuerrecht - Steuergesetz~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Versicherungsrecht~Rentenrecht und Betriebliche Altersvorsorge~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Persönliche Finanzen~Verbraucherberatung, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 213, Höhe: 15, Gewicht: 788, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie die Deckungskraft im Schadensfall?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall zahlt. Eine höhere Deckungssumme bedeutet eine größere finanzielle Absicherung, da mehr Kosten abgedeckt werden können. Eine niedrige Deckungssumme kann dazu führen, dass der Versicherte im Schadensfall hohe Kosten selbst tragen muss. **
-
Ist Wartezeit Arbeitszeit?
Ist Wartezeit Arbeitszeit? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel den arbeitsvertraglichen Regelungen, der Art der Tätigkeit und den gesetzlichen Bestimmungen. In einigen Fällen kann Wartezeit als Arbeitszeit gelten, wenn der Arbeitnehmer währenddessen zur Verfügung des Arbeitgebers stehen muss. Es ist wichtig, die genauen Umstände zu berücksichtigen, um festzustellen, ob Wartezeit als Arbeitszeit angesehen werden kann. Letztendlich sollte dies im Arbeitsvertrag oder durch entsprechende Gesetze geregelt sein. **
-
Was versteht man unter Deckungssumme in der Versicherung und welche Auswirkungen hat sie im Schadensfall?
Die Deckungssumme in der Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie dient dazu, den Versicherten vor finanziellen Risiken zu schützen und sicherzustellen, dass er im Schadensfall nicht auf den Kosten sitzen bleibt. Eine ausreichend hohe Deckungssumme ist daher wichtig, um im Ernstfall ausreichend abgesichert zu sein. **
-
Was versteht man unter der Deckungssumme in einer Versicherungspolice und wie beeinflusst sie die Absicherung im Schadensfall?
Die Deckungssumme in einer Versicherungspolice ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie beeinflusst die Absicherung, da eine niedrige Deckungssumme möglicherweise nicht ausreicht, um alle Schäden zu decken. Eine hohe Deckungssumme kann dagegen eine umfassendere Absicherung bieten, aber auch zu höheren Versicherungsprämien führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.